

Money Walkie

- 388.00 Avis
- 4,6
- Téléchargements
- 100 000+
 Analyse par Appgk
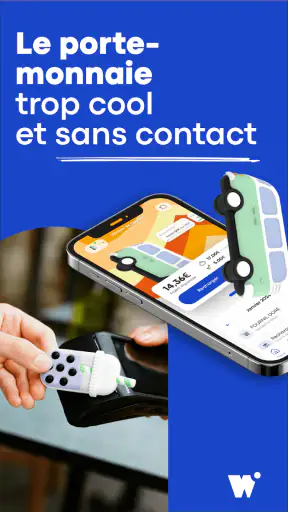
J’ai testé Money Walkie comme une solution financière destinée aux familles qui veulent donner de l’argent à un enfant sans lui confier immédiatement une carte bancaire classique. L’idée est simple : utiliser un porte-monnaie sans contact associé à une application, afin que l’enfant puisse disposer d’une somme définie pendant que l’adulte garde un œil sur son utilisation. Dans mon expérience, l’intérêt vient surtout de cette séparation entre l’objet que l’enfant manipule et l’espace de gestion réservé au parent.
Cette application de la catégorie finance est développée par Money walkie. Elle s’adresse principalement aux parents qui cherchent un premier outil d’apprentissage de l’argent, mais aussi à ceux qui veulent encadrer un budget lors d’une sortie, d’un voyage ou d’une activité scolaire. Elle est gratuite, classée PEGI 3, et fonctionne à partir d’Android 8.0. Sa version actuelle est 7.4.1, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents.
Une approche familiale de l’argent sans passer directement par une carte
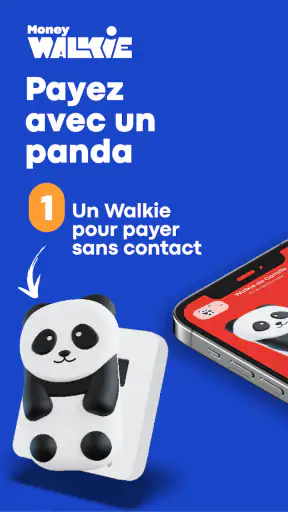
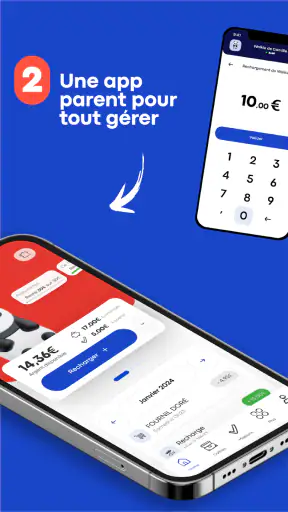
Le point de départ de Money Walkie n’est pas de transformer l’enfant en utilisateur bancaire autonome. L’application cherche plutôt à créer une étape intermédiaire. Le parent prépare et contrôle l’argent, tandis que l’enfant utilise un objet physique sans contact. Cette approche peut sembler plus rassurante qu’un compte bancaire complet, surtout pour un jeune qui commence seulement à comprendre la valeur d’un budget.
J’apprécie cette distinction, car elle correspond à une situation très concrète : un enfant part en sortie avec une somme limitée, peut payer ce qui est prévu, mais ne possède pas nécessairement une carte reliée à un compte courant familial. Le dispositif devient alors un outil d’apprentissage, pas seulement un moyen de paiement. L’enfant doit réfléchir à ce qu’il dépense, alors que l’adulte conserve une fonction de supervision.
Il faut toutefois bien comprendre ce que l’on installe. Money Walkie n’est pas une application de gestion de budget personnel comparable à celles utilisées par les adultes. Ce n’est pas non plus un compte bancaire traditionnel avec une gamme complète de services financiers. Sa valeur repose sur un usage familial précis : transmettre une somme de manière encadrée à un enfant grâce à un support sans contact.
Cette spécialisation est à la fois sa force et sa limite. Si je voulais seulement suivre mes dépenses, organiser mes factures ou gérer plusieurs comptes, je choisirais une autre catégorie d’application. En revanche, pour préparer une somme destinée à un enfant et éviter de lui donner directement accès à mes moyens de paiement habituels, l’approche est beaucoup plus pertinente.
Ce que signifie réellement l’accès gratuit
L’application est proposée gratuitement. C’est un élément important pour évaluer sa valeur : l’accès au logiciel ne demande pas de paiement, mais l’expérience complète repose sur le porte-monnaie sans contact associé. Il faut donc distinguer clairement la gratuité de l’application et le coût éventuel de l’équipement ou des opérations liés à son utilisation. Je ne présenterais pas Money Walkie comme une solution entièrement sans frais simplement parce que son application est gratuite.
Nos actualités à lire ensuite
Voir toutes les actualités


Cette nuance évite une mauvaise surprise au moment de choisir. Le logiciel peut être intéressant à essayer sans engagement financier direct, mais le parent doit réfléchir au dispositif physique nécessaire, à la manière dont il sera utilisé et au budget qu’il souhaite y consacrer. La gratuité rend l’entrée plus facile, elle ne transforme pas automatiquement le service en solution bancaire gratuite dans tous ses aspects.
Pour moi, la bonne question n’est donc pas seulement « combien coûte l’application ? », mais plutôt « est-ce que l’encadrement proposé justifie l’équipement et l’organisation nécessaires ? ». Une famille qui souhaite simplement donner occasionnellement quelques pièces ou billets ne verra peut-être pas assez d’intérêt. Une famille qui veut instaurer une méthode régulière et contrôlée pourra davantage apprécier l’ensemble.
Les meilleurs aspects de Money Walkie
Points à retenir à propos de Money Walkie
Une installation à préparer avec l’enfant
Je conseille de ne pas installer l’application en laissant l’enfant découvrir seul le fonctionnement. La première utilisation est une bonne occasion de décider ensemble à quoi servira l’argent, quelle somme sera disponible et dans quelles situations le porte-monnaie pourra être utilisé. Cette discussion est presque aussi importante que l’outil lui-même, car elle transforme un paiement en exercice pratique de responsabilité.
Un conseil utile consiste à associer chaque recharge à un objectif compréhensible. Il peut s’agir d’une sortie, d’un petit budget de vacances ou d’une activité précise. L’enfant comprend alors que l’argent disponible n’est pas illimité et que chaque dépense réduit ce qu’il pourra encore utiliser. Cette méthode me paraît plus pédagogique qu’une alimentation automatique sans explication.
Je recommande également de vérifier le fonctionnement avant une journée importante. Pour une sortie scolaire ou un déplacement, le parent devrait préparer le porte-monnaie à l’avance, expliquer à l’enfant comment le présenter et prévoir une solution de secours adaptée. Même un système pratique ne devrait pas être l’unique plan lorsqu’un enfant se retrouve loin de chez lui.
Le vrai intérêt : créer une zone financière intermédiaire
La force de Money Walkie est de créer une zone située entre l’argent liquide et la carte bancaire. L’enfant ne porte pas simplement des billets qui peuvent être perdus, mais il n’obtient pas non plus une liberté financière comparable à celle d’un adulte. Ce compromis peut être rassurant pour les premières expériences de paiement.
J’y vois aussi un intérêt pour les parents qui ne veulent pas partager leur carte personnelle. Avec une carte classique, la question du montant disponible et du contrôle des dépenses peut devenir plus délicate. Ici, l’intention est plus ciblée : fournir une somme déterminée à travers un objet conçu pour cet usage familial.
Cette organisation peut aider à parler d’argent sans rendre la conversation abstraite. Après une sortie, le parent peut demander ce qui a été acheté, pourquoi ce choix a été fait et ce qu’il reste pour la prochaine activité. L’application devient alors le support d’une discussion concrète sur les priorités, plutôt qu’un simple outil technique.
Captures d’écran
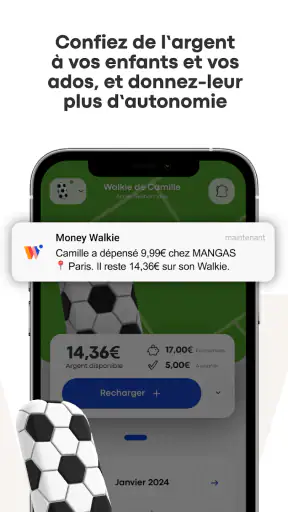
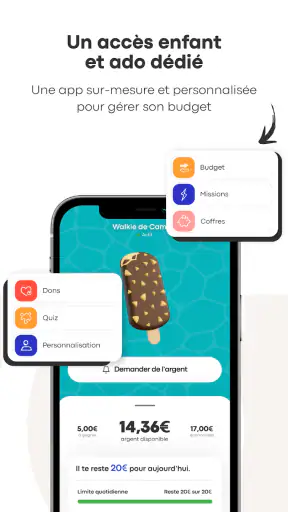
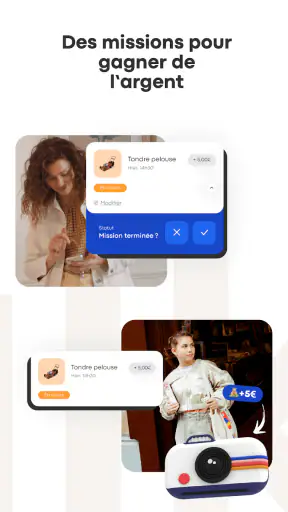
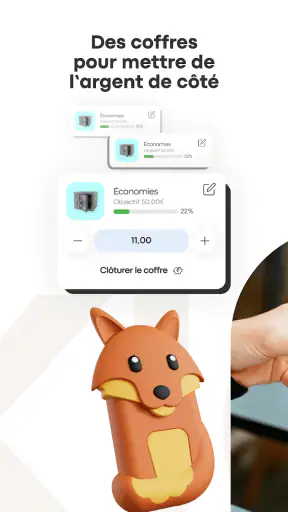
Un scénario quotidien où la solution prend son sens
Imaginons un enfant qui accompagne sa classe ou son groupe à une journée d’activité. Le parent souhaite lui laisser un budget pour le déjeuner ou une petite dépense, mais ne veut pas lui donner sa carte bancaire ni une somme importante en espèces. Avant le départ, il prépare le porte-monnaie, explique la limite et rappelle que l’argent doit couvrir la journée.
Dans ce scénario, l’enfant dispose d’une autonomie réelle, mais dans un cadre défini. Il peut effectuer son achat sans demander systématiquement une autorisation pour chaque décision, tandis que le parent n’a pas besoin de remettre un moyen de paiement principal entre ses mains. Ce type d’usage me semble plus convaincant qu’une utilisation vague au quotidien, car l’objectif est clair et la durée est limitée.
Le même principe peut convenir à un séjour familial. Un parent peut réserver le porte-monnaie à une enveloppe de dépenses personnelles : une glace, un souvenir ou une petite activité. L’enfant apprend à choisir, et l’adulte évite de mélanger ces achats avec les dépenses générales du voyage. La séparation rend le budget plus lisible pour tout le monde.
Une alternative aux espèces, à la carte et aux applications classiques
Face aux espèces, Money Walkie apporte une approche plus moderne et potentiellement plus facile à encadrer. Les billets et les pièces sont immédiatement compréhensibles pour un enfant, mais ils peuvent être perdus ou dépensés sans aucun suivi. Le porte-monnaie sans contact vise à garder l’aspect concret de l’objet tout en l’inscrivant dans une gestion numérique.
Face à une carte bancaire pour mineur, la solution paraît plus limitée, mais aussi plus ciblée. Une carte peut convenir à un adolescent qui doit apprendre à gérer des dépenses régulières, recevoir de l’argent et utiliser plusieurs services. Money Walkie me semble mieux adapté à une première étape, à une période courte ou à une somme destinée à un usage précis.
Face à une application de budget familiale sans support physique dédié, l’expérience est différente. Une application seule peut être excellente pour suivre les comptes des parents, mais elle ne donne pas forcément à l’enfant un objet distinct à utiliser. Ici, la séparation matérielle fait partie de la pédagogie. C’est un avantage si l’enfant a besoin de quelque chose de tangible pour comprendre son budget.
En revanche, cette spécialisation signifie qu’il ne faut pas attendre les mêmes possibilités qu’avec un compte bancaire complet. Pour un adolescent qui veut gérer ses revenus, payer régulièrement en ligne ou disposer d’une autonomie financière élargie, une solution bancaire pour mineur sera probablement plus adaptée. Money Walkie répond à une étape différente.
Les limites à considérer avant de s’engager
La première limite est liée à la dépendance entre l’application et le porte-monnaie physique. Si l’objet n’est pas disponible, chargé correctement ou accepté dans la situation prévue, l’application seule ne remplace pas nécessairement le moyen de paiement attendu. C’est pourquoi je recommande de traiter le dispositif comme un ensemble et non comme une simple application mobile.
La deuxième limite concerne les habitudes familiales. Les parents doivent prendre le temps de préparer le budget, d’expliquer les règles et de vérifier que l’enfant sait quoi faire. Pour une famille qui cherche une solution instantanée sans accompagnement, cette étape peut sembler contraignante. L’outil fonctionne mieux lorsque les adultes l’intègrent dans une routine claire.
La troisième limite est pédagogique : donner un moyen de paiement ne suffit pas à apprendre la gestion de l’argent. Un enfant peut utiliser correctement le porte-monnaie sans comprendre pourquoi il doit choisir entre deux achats. Le parent doit donc compléter l’usage par des échanges simples sur le prix, la priorité et le reste disponible.
Il faut aussi éviter de confondre contrôle et surveillance excessive. Si chaque dépense devient une source de reproches, l’enfant risque de voir l’outil comme une contrainte plutôt que comme une première expérience d’autonomie. À mon avis, le meilleur usage consiste à fixer les règles avant la dépense, puis à faire un bilan calme après coup.
Pour quelles familles l’application apporte le plus de valeur ?
Money Walkie me paraît particulièrement intéressant pour les parents d’enfants qui commencent à effectuer de petites dépenses seuls. Cela peut être une sortie, une activité sportive, une journée avec des proches ou un voyage où l’enfant doit apprendre à gérer une enveloppe personnelle. Le support sans contact offre une transition entre l’argent donné directement par un adulte et les solutions bancaires plus avancées.
La solution peut aussi convenir aux familles qui souhaitent séparer plusieurs usages. Un parent peut réserver le porte-monnaie à l’argent de poche, à un événement ou à un budget de vacances, au lieu de mélanger cette somme avec les dépenses quotidiennes du foyer. Cette séparation rend les règles plus faciles à expliquer et évite certaines discussions improvisées au moment de payer.
Les parents qui privilégient l’apprentissage progressif y trouveront davantage d’intérêt que ceux qui cherchent uniquement la commodité. Il faut accepter de préparer le dispositif et d’accompagner l’enfant. En contrepartie, le budget devient visible dans une situation réelle, ce qui peut être plus parlant qu’une simple leçon sur l’épargne.
Quand je choisirais une autre solution
Je passerais mon chemin si mon objectif principal était de gérer mes finances personnelles. Money Walkie n’est pas conçu pour remplacer une application bancaire ou un gestionnaire de budget généraliste. Il ne serait pas non plus mon premier choix pour un adolescent déjà prêt à utiliser un compte bancaire pour mineur avec davantage d’autonomie.
Je chercherais également une autre option si l’enfant a besoin d’un moyen de paiement très polyvalent ou si la famille ne veut pas dépendre d’un accessoire physique. Dans ce cas, une carte adaptée à l’âge ou une solution bancaire familiale pourrait être plus pratique. Le choix dépend moins de la popularité de l’application que du niveau d’autonomie recherché.
Enfin, une famille qui donne rarement de l’argent à ses enfants pourrait ne pas rentabiliser l’organisation nécessaire. Si l’usage se limite à une occasion isolée, les espèces peuvent rester plus simples. Le bénéfice devient plus évident lorsque le besoin revient régulièrement et que les parents veulent conserver un cadre constant.
Mon verdict sur la valeur proposée
Avec une note moyenne de 4,6 sur environ 3,2 milliers d’évaluations, Money Walkie bénéficie d’un accueil globalement très favorable. L’application compte aussi plus de 100 000 installations, ce qui montre qu’elle a trouvé un public au-delà d’un simple concept familial de niche. Ces chiffres ne remplacent pas une vérification de l’adéquation avec votre situation, mais ils donnent une indication utile sur son adoption.
Mon avis est positif, à condition de la considérer pour ce qu’elle est : un outil spécialisé pour accompagner les premières expériences financières d’un enfant. La gratuité de l’application est appréciable, mais je ne baserais pas ma décision sur ce seul élément. La vraie valeur vient de l’association entre le porte-monnaie sans contact, le budget défini par l’adulte et la conversation éducative qui l’accompagne.
Je la recommanderais à un parent qui veut donner une autonomie limitée et compréhensible, sans passer immédiatement à une carte bancaire classique. Je la déconseillerais à quelqu’un qui cherche une application financière complète, un compte courant ou une solution sans accessoire. Dans le bon contexte, Money Walkie rend une étape délicate plus concrète et plus facile à encadrer.
Après l’avoir évaluée, je retiens surtout sa capacité à transformer une petite dépense en exercice de décision. L’enfant ne reçoit pas seulement de l’argent : il reçoit une limite, un objet à utiliser et une occasion de réfléchir à ses choix. Pour une première approche de l’autonomie financière, c’est cette combinaison qui fait la différence, davantage que l’application prise isolément.
FAQ sur Money Walkie
Qu’est-ce que Money Walkie et comment fonctionne cette solution de paiement ?
Money Walkie est un moyen de paiement sans contact présenté sous la forme d’un petit objet connecté, souvent destiné aux enfants ou aux adolescents. Après l’avoir associé à un compte et l’avoir rechargé, l’utilisateur peut régler certains achats chez les commerçants compatibles en approchant le Walkie du terminal de paiement. L’application sert généralement à gérer le solde, suivre les transactions et contrôler l’utilisation de l’appareil.
Money Walkie est-il adapté aux enfants et quels contrôles les parents peuvent-ils exercer ?
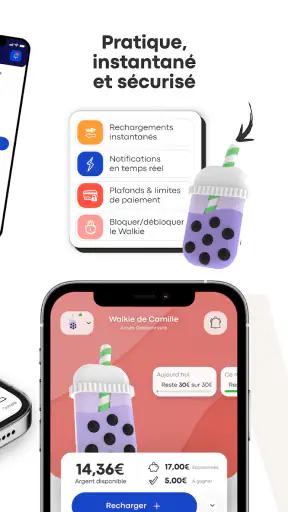
L’un des principaux intérêts de Money Walkie est de permettre aux parents de donner une certaine autonomie financière à leur enfant tout en gardant une visibilité sur ses dépenses. Selon les fonctionnalités proposées, le parent peut recharger le compte, consulter l’historique des paiements et surveiller le solde disponible. Il est toutefois recommandé de vérifier les conditions d’âge, les limites de paiement et les règles applicables avant l’inscription.
Où peut-on utiliser Money Walkie pour effectuer un paiement ?
Money Walkie fonctionne principalement dans les commerces équipés d’un terminal acceptant les paiements sans contact et le réseau de paiement utilisé par le service. L’acceptation peut donc varier selon le pays, le commerçant, le montant de l’achat ou les paramètres de sécurité du terminal. Avant de compter uniquement sur ce moyen de paiement, il est préférable de consulter la carte des enseignes compatibles et de conserver une solution de paiement de secours.
Money Walkie est-il sécurisé en cas de perte ou de vol de l’appareil ?
Comme pour tout dispositif de paiement, la sécurité dépend à la fois du fonctionnement du service et des réglages du compte. En cas de perte ou de vol, le titulaire doit rapidement utiliser l’application ou contacter le support afin de bloquer l’appareil et limiter les transactions. Il est également conseillé de ne pas partager les identifiants du compte, d’activer les protections disponibles et de surveiller régulièrement l’historique des paiements.
L’utilisation de Money Walkie entraîne-t-elle des frais ou des conditions particulières ?
Avant de télécharger l’application ou de commander un Money Walkie, il faut examiner attentivement la tarification complète. Des frais peuvent éventuellement concerner l’achat ou la livraison de l’objet, la recharge, certaines opérations, le remplacement du dispositif ou des services optionnels. Les conditions peuvent aussi varier selon le pays et l’offre choisie. Les tarifs, plafonds, modalités de remboursement et règles de résiliation doivent être vérifiés dans les informations officielles.












